Descrição
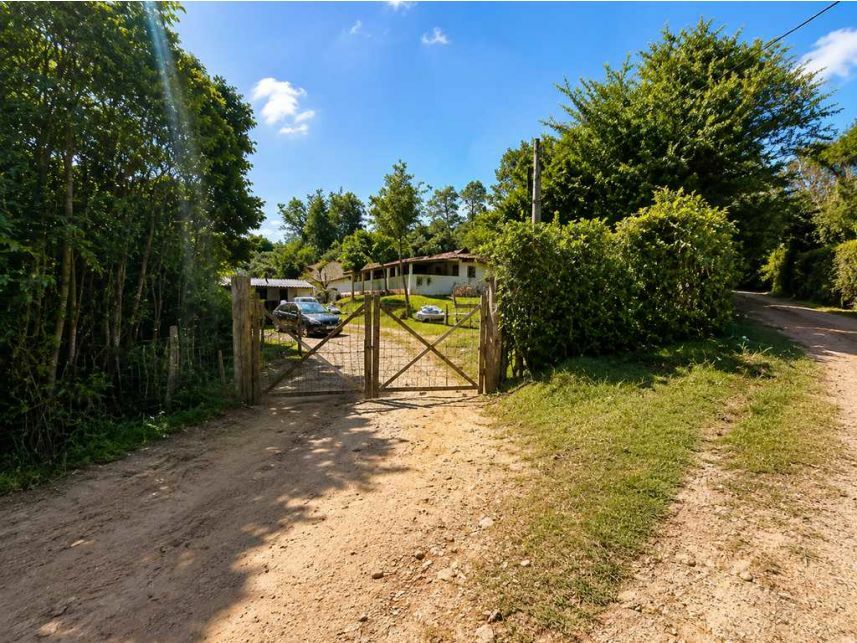
Terreno com Benfeitorias, denominado Granja Antônio Marques, situado à Rua Avelino Alves de Abreu, 205, Zona Rural, Área Terreno 107.608m²(Conf. Laudo de Avaliação), Matrícula 10098 do 1ª CRI de Divino/MG Matrícula do imóvel: 10.098 do 1º CRI - Divino/MG - Nº Contribuinte: 3.570.542.6 Processo: 1051019-19.2023.8.26.0100 Acessar processo
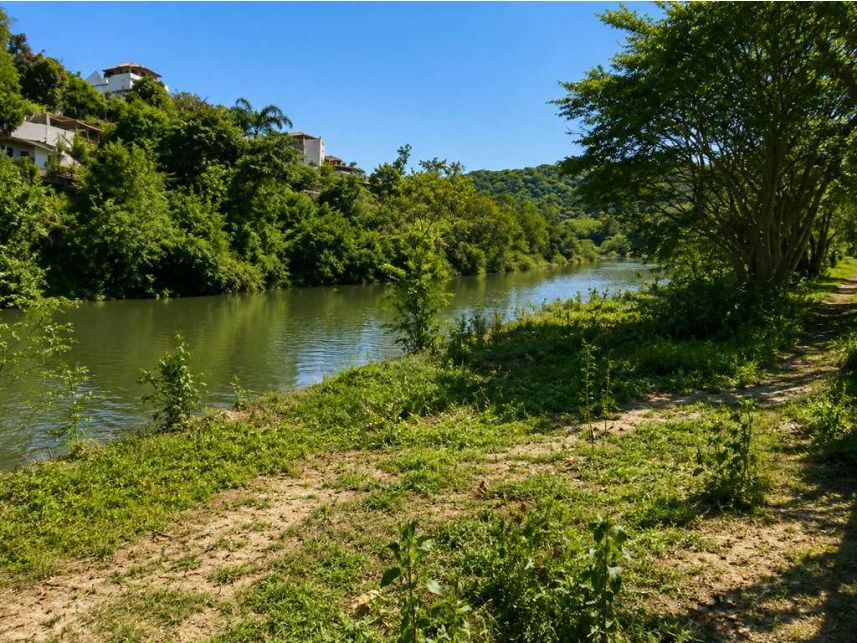
Observações: OBS: Conforme consta no laudo de avaliação de fls. 1398/1416, o referido imóvel encontra-se situado na Rua Avelino Alves de Abreu, nº 205, Divino/MG. O terreno possui a área de terreno com 107.608,00 m² (10,7608 ha) e sobre o mesmo funcionou um empreendimento de suinocultura. As áreas onde foram implantadas as construções da suinocultura são planas e formam 04 patamares. Destaca-se a existência de uma lagoa artificial no imóvel, assim como diversos pés de eucalipto que ocupam parte considerável do terreno em uma das divisas. Sobre o lote possuem 04 (quatro) granjas (conjuntos de edificações), sendo assim descritas: Granja 01: composta de: A) Casa residencial com a área construída de 122,26 m²; B) Escritório com a área construída de 53,01 m²; C) Galpão gestão com a área construída de 393,75 m²; D) Maternidade 01 com a área construída de 585,00 m²; E) Maternidade 02 com a área construída de 275,88 m²; F) Embarcadouro com a área construída de 35,67 m²; G) Creche 01 com a área construída de 372,60 m²; H) Creche 02 com a área construída de 183,60 m²; e, I) Fábrica de ração com a área construída de 245,195 m², totalizando a área construída de 2.266,97 m². Granja 02: composta de: A) Galpão e marr?s selecionadas com a área em ruínas; B) Gestação com a área construída de 592,80 m²; C) Embarcadouro com a área em ruínas; D) Vestiário com a área construída de 21,86 m²; E) Creche com a área construída de 199,50 m²; F) Maternidade com a área construída de 171,50 m²; e, G) Galpão de Marr?s com a área construída de 510,00 m²; totalizando a área construída de 1.495,66 m². Granja 03: composta de: A) Gestação com a área construída de 1.160,70 m²; B) Maternidade com a área construída de 817,60 m²; C) Vestiário com a área construída de 25,44 m²; D) Embarcadouro com a área construída de 32,00 m²; e, E) Creche com a área construída de 597,60 m²; totalizando a área construída de 2.633,34 m². Granja 04: composta de: A) Vestiários com a área em ruínas; B) Gestação com a área construída de 1.070,40 m²; C) Maternidade com a área construída de 784,00m²; D) Embarcadouro com a área construída de 35,26 m²; E) Vestiários com a área em ruínas; F) Creche com a área construída de 594,72 m²; totalizando a área construída de 2.484,38 m². Com relação às edificações e benfeitorias, além do péssimo estado de conservação, a utilização dos mesmos é muito específica (suinocultura) dificultando 0 seu aproveitamento. 1) Conforme pesquisa realizada no site da Secretaria da Receita Federal do Brasil (Ministério da Fazenda), em 06/02/2025, consta que sobre o imóvel rural: Granja Antônio Marques (NIRF: 3.570.542-6), não constam pendências relativas a créditos tributários administrados pela Secretaria da Receita Federal do Brasil (RFB) e a inscrições em Dívida Ativa da União (DAU) junto à Procuradoria-Geral da Fazenda nacional (PGFN). 2) Eventual necessidade de regularização documental/construção junto aos órgãos competentes será de responsabilidade do Arrematante. 3) Condição de venda: À vista (não admite utilização de carta de crédito). 4) Proposta parcelada: Eventuais opções de envio de proposta na seção Formas de pagamento 5) Imóvel Ocupado. Desocupação por conta do Arrematante. NOTAS: 1) TEMA 1.134/2024 STJ O Superior Tribunal de Justiça (STJ), fixou a tese que a partir de outubro/2024 o arrematante não é mais responsável pelo pagamento dos débitos tributários (como por exemplo o IPTU) que já incidiam sobre o imóvel até a data de sua alienação (ou seja, da arrematação em leilão). Clique para visualizar a íntegra do Tema 1.134/2024 do STJ: https://processo.stj.jus.br/repetitivos/temas_repetitivos/pesquisa.jsp?novaConsulta=true&tipo_pesquisa=T&cod_tema_inicial=1134&cod_tema_final=1134 2) PROVIMENTO CNJ Nº 188 /2024: O artigo 320-G atribui ao juiz que determina a venda em leilão judicial, a responsabilidade de prever o cancelamento das restrições averbadas na matrícula, de modo que o arrematante pode receber em uma única Ordem Judicial a autorização para que o Cartório de Imóveis baixe todas as penhoras inseridas na matrícula do imóvel. Clique para visualizar a íntegra o Provimento CNJ nº188/2024: https://atos.cnj.jus.br/atos/detalhar/5897 Ver mais
Matrícula(s): 10.098 do 1º CRI - Divino/MG - Nº Contribuinte: 3.570.542.6
Visitação: Não há visitação.
Perguntas frequentes
Como funciona a compra deste imóvel rural em leilão?
O imóvel é arrematado por quem der o maior lance, respeitado o lance mínimo do edital. Leia sempre o edital e a matrícula antes de dar lance: eles trazem as regras, os prazos, as dívidas que acompanham o imóvel e a situação de posse.
Quais custos existem além do valor do lance?
Além do lance, o arrematante costuma pagar comissão do leiloeiro (em geral 5%), ITBI, custas de registro e, dependendo do edital, IPTU e condomínio atrasados e a desocupação. Some tudo antes de definir seu lance máximo.
O imóvel pode estar ocupado?
Pode. O imóvel de leilão pode estar ocupado pelo antigo proprietário, por inquilino ou por terceiros. Quem ocupa muda o prazo e o custo da desocupação — verifique a situação de posse no edital antes de arrematar.

 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Apartamento
 Casa
