MASSA FALIDA · IMÓVEL RURAL
Imóvel rural em leilão de massa falida
284 imóveis à venda agora. Atualizado em 13/11/2026.
284 imóveis — página 2
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
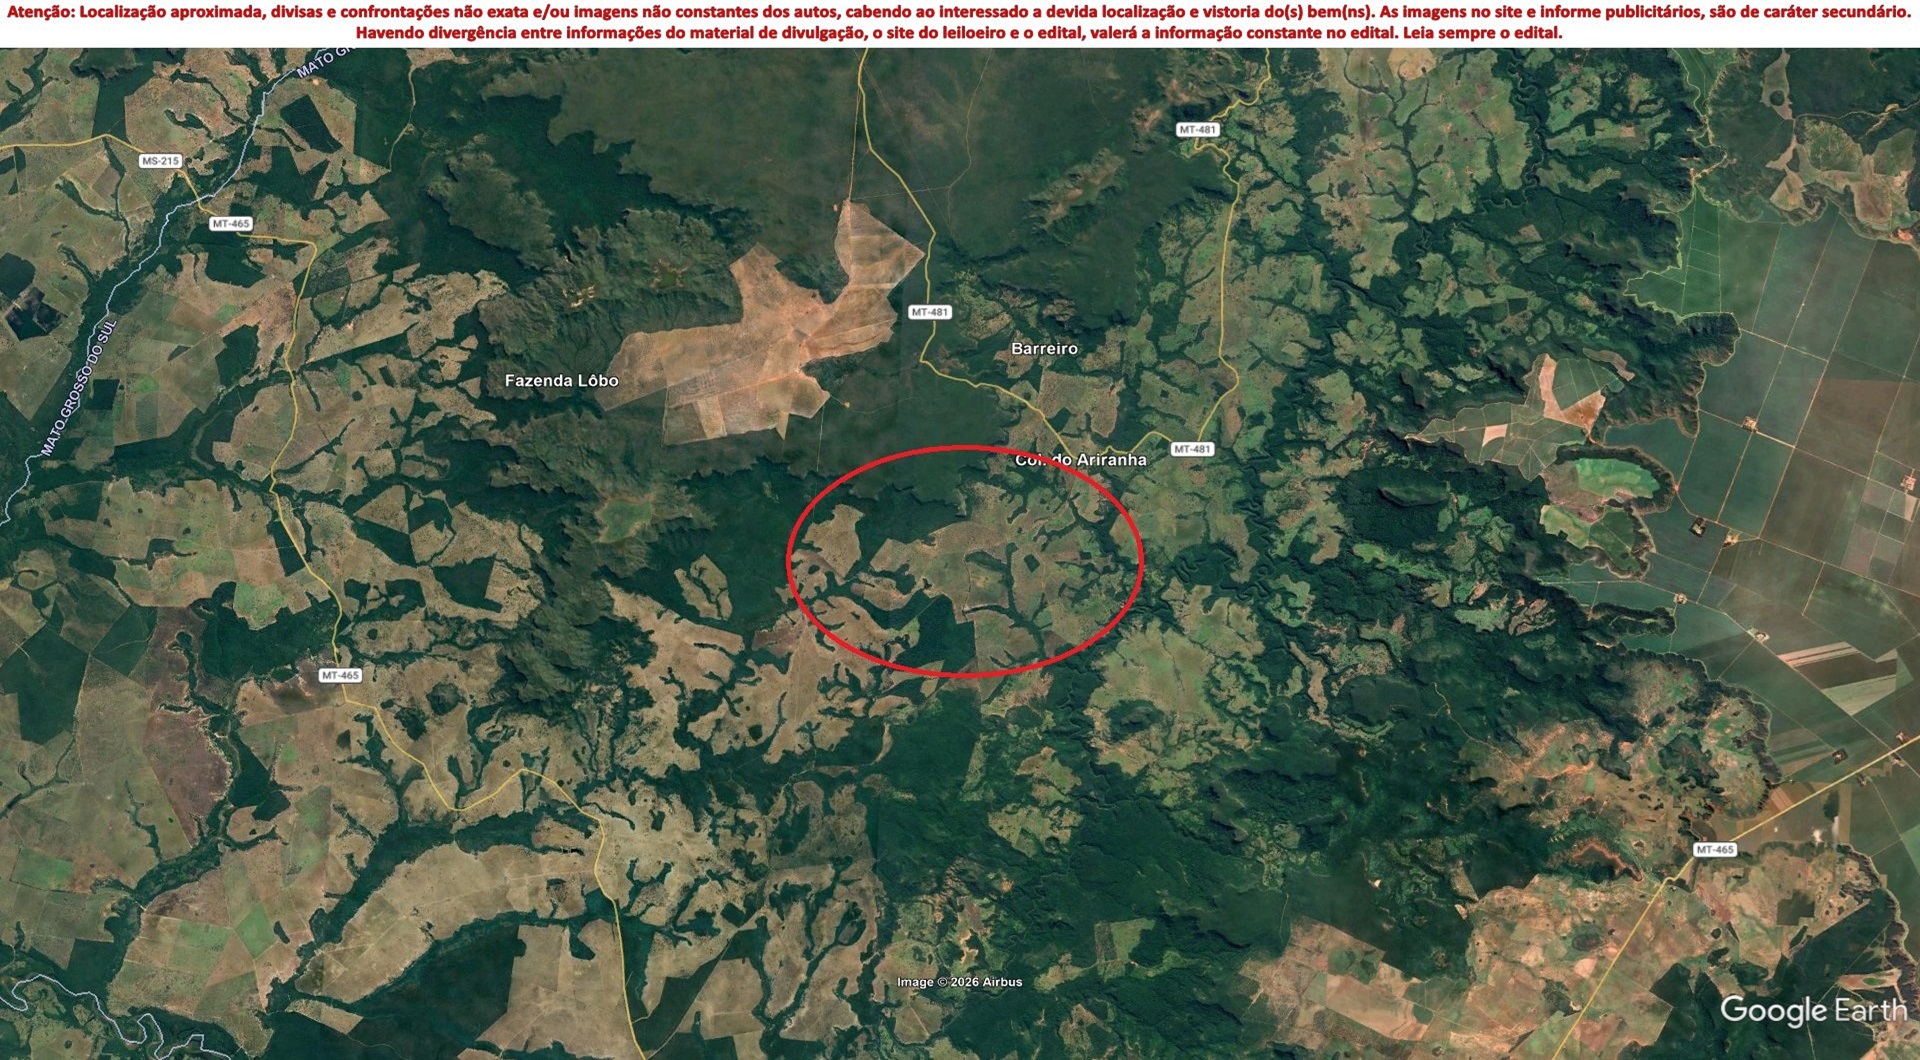 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
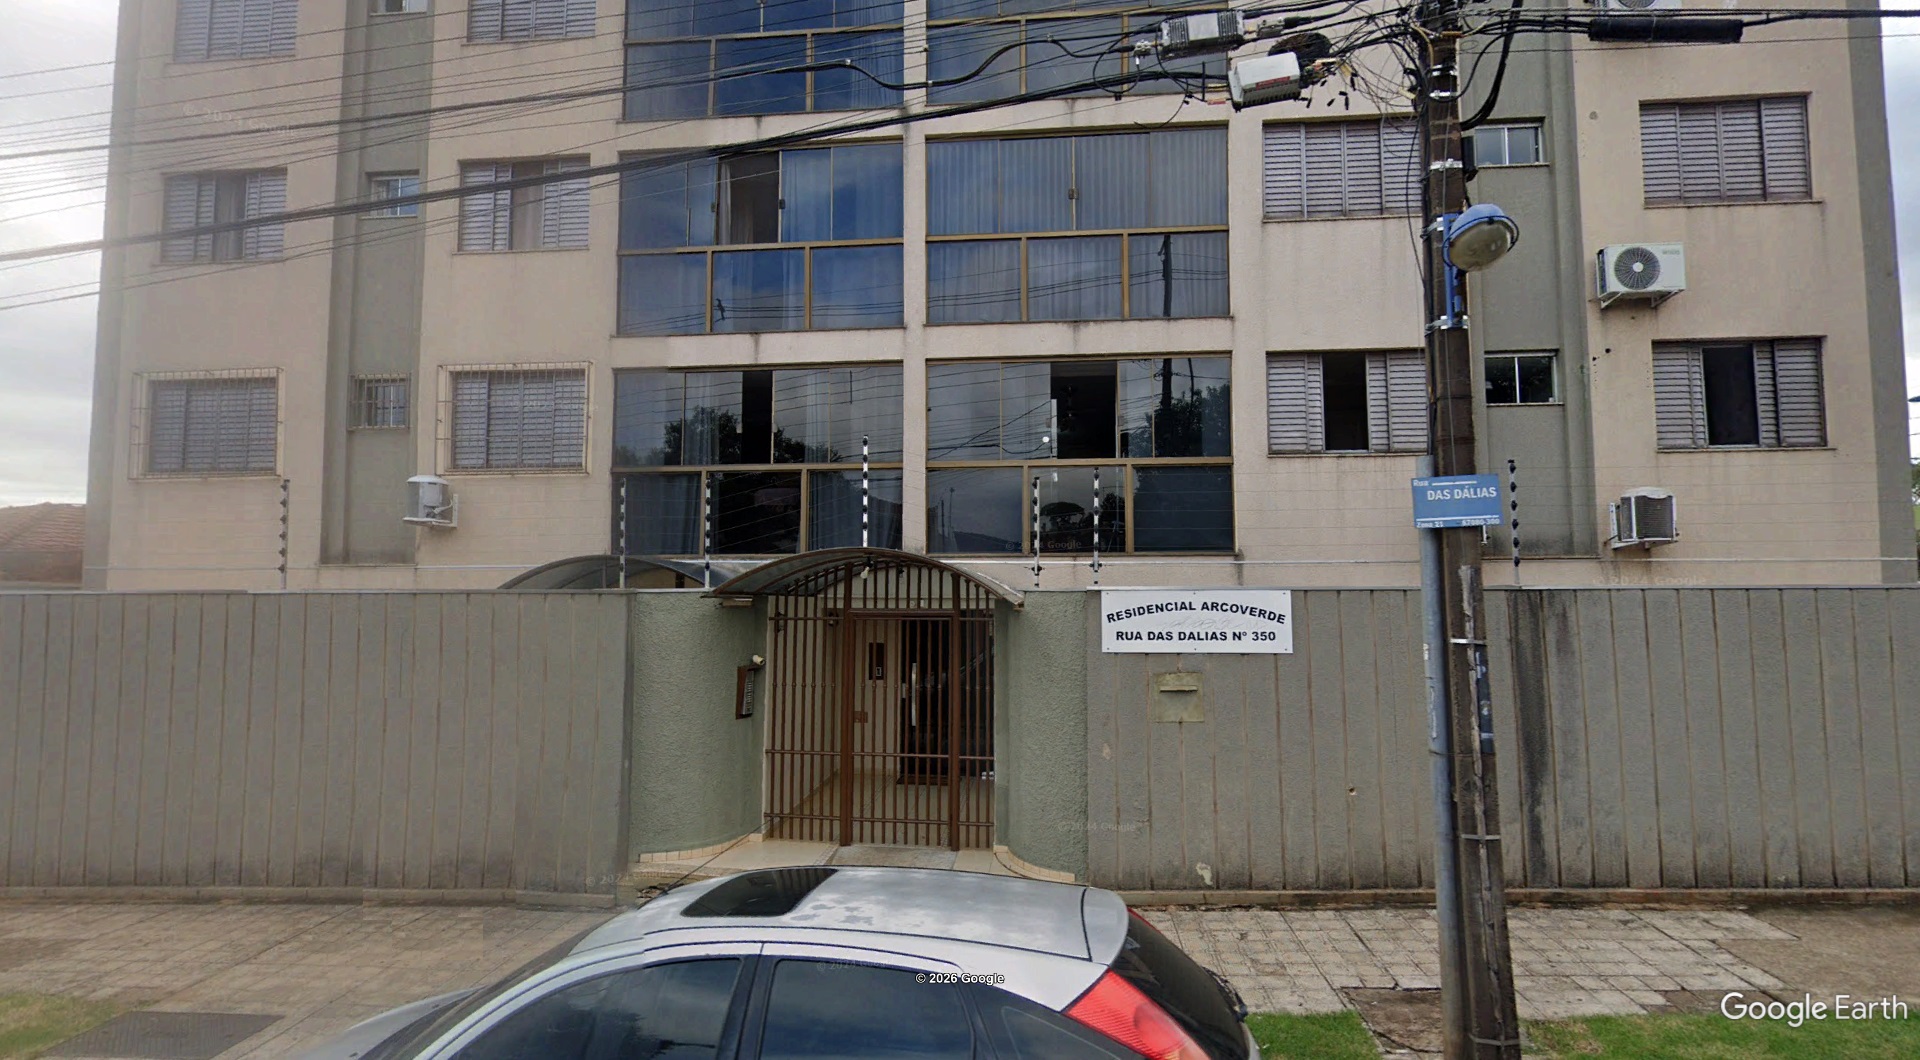 Imóvel rural
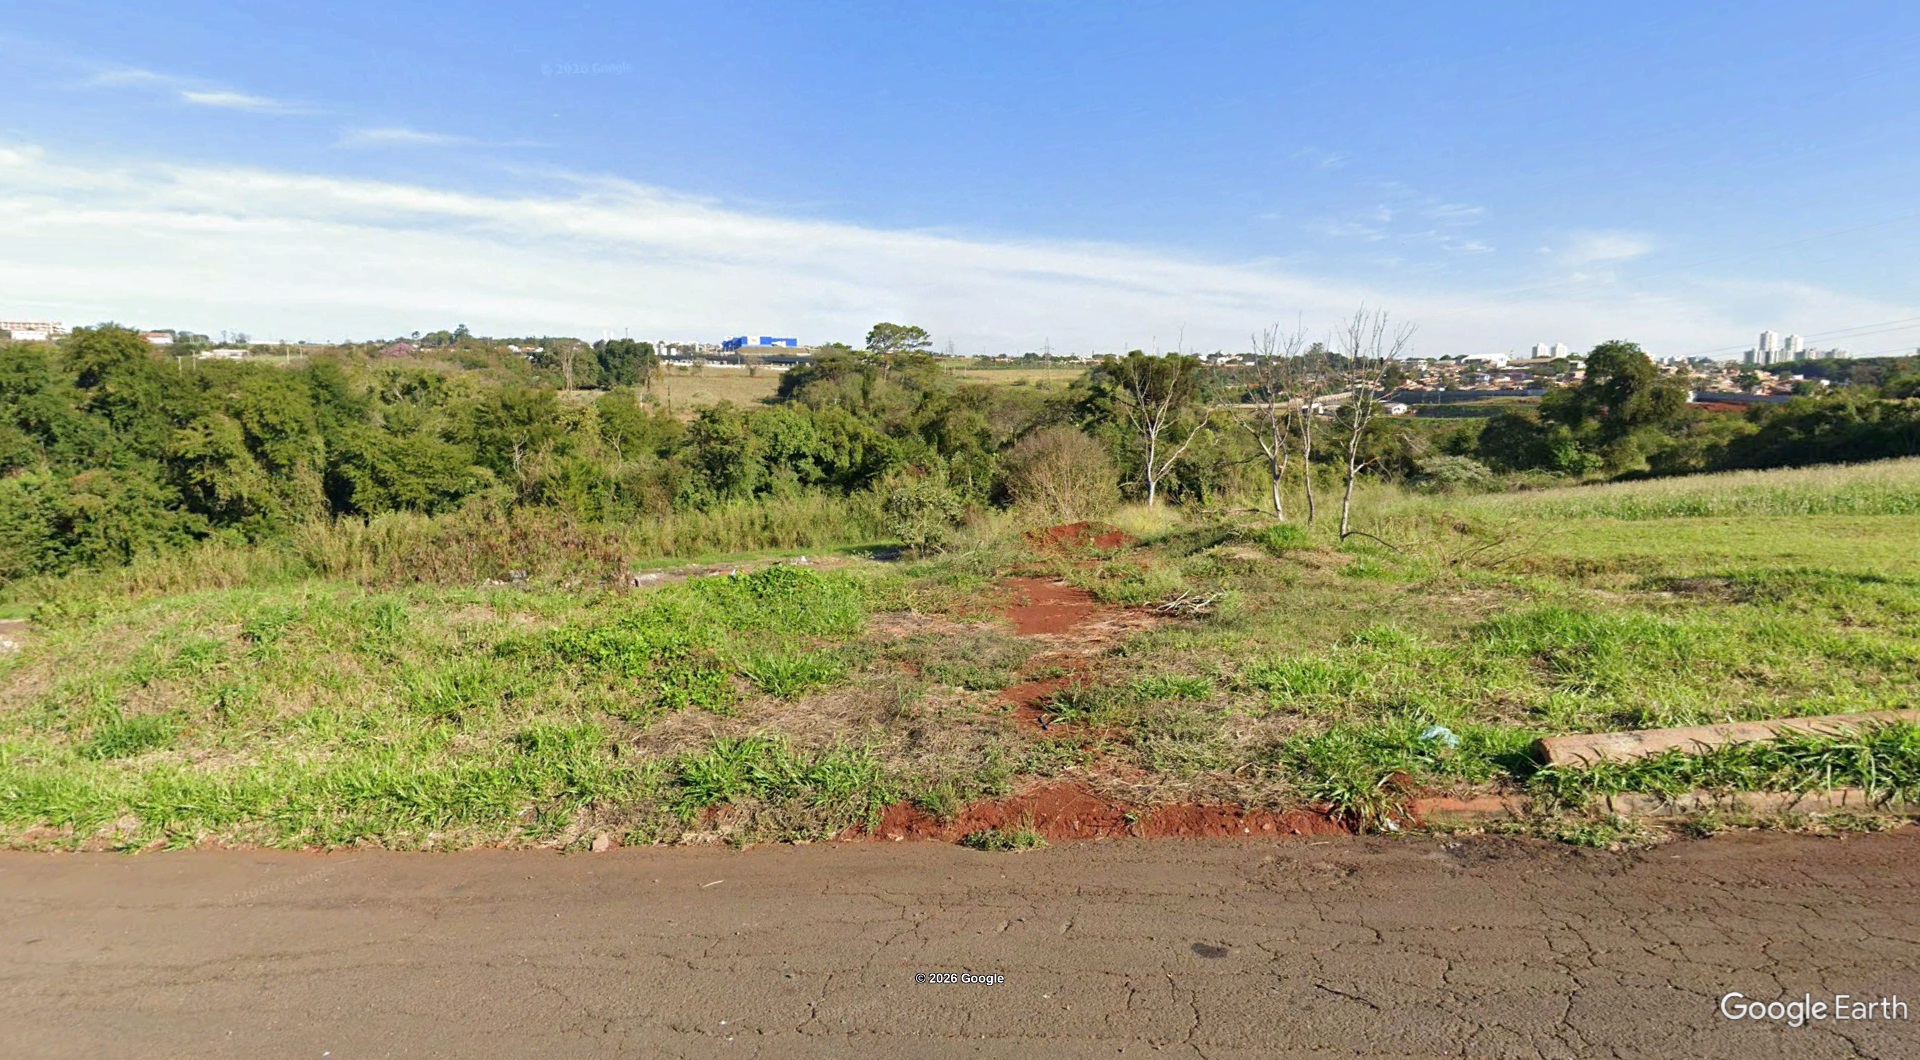 Imóvel rural
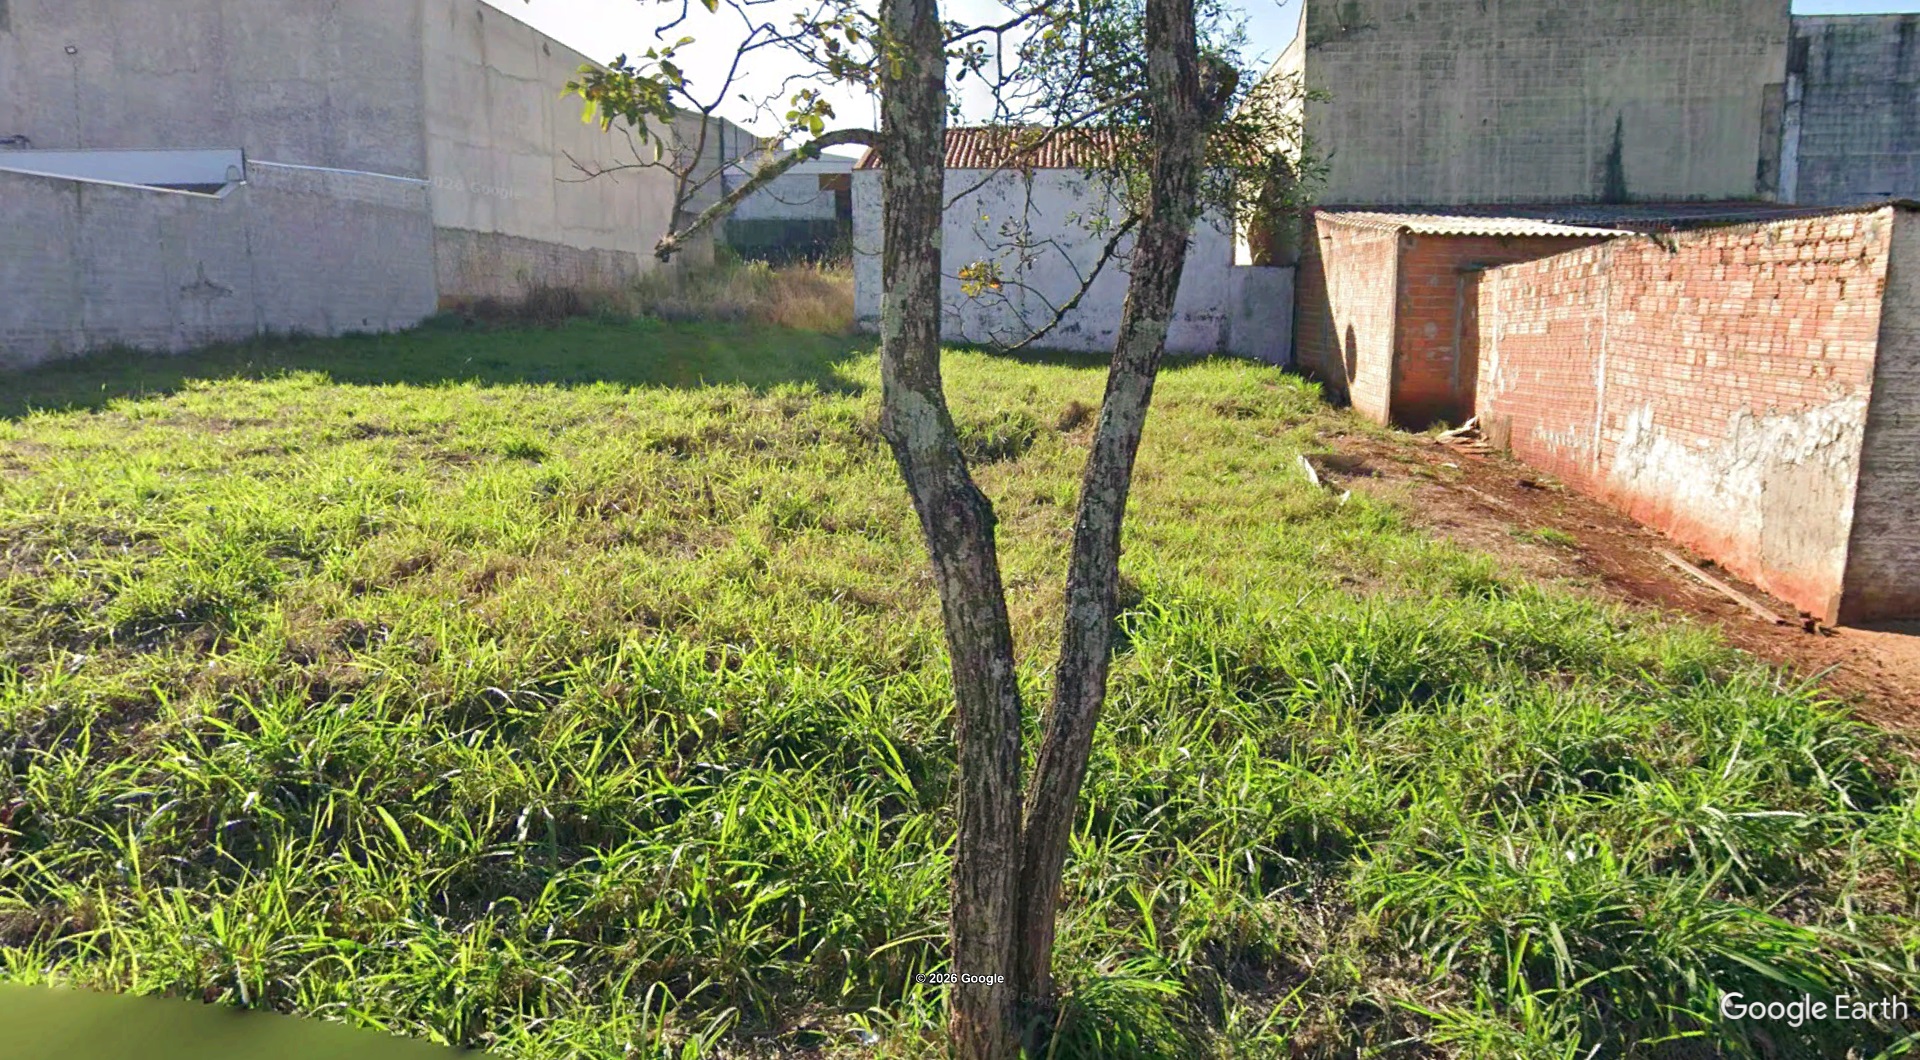 Imóvel rural
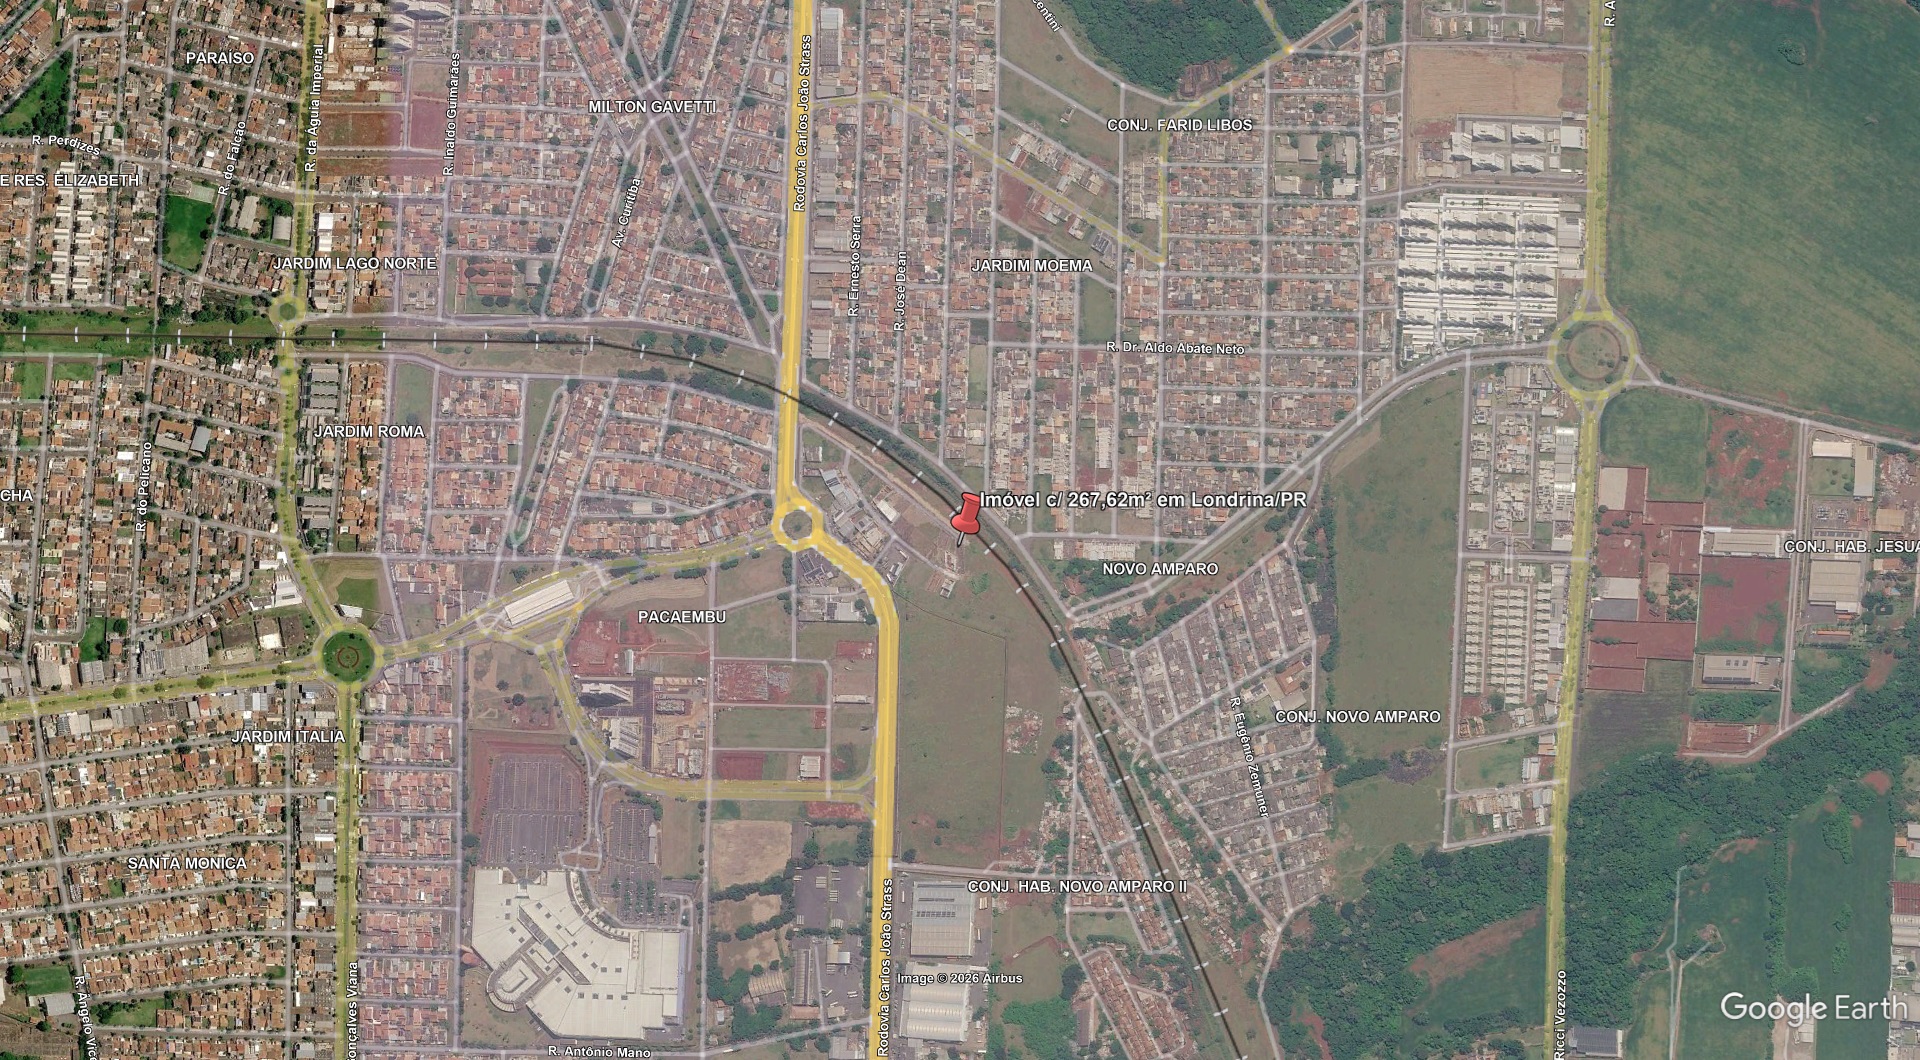 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel rural
 Imóvel ruralImóvel rural
 Imóvel rural
 Imóvel rural
284 imóveis do tipo imóvel rural vindos de falência, recuperação judicial e liquidação estão à venda agora, 257 com praça nos próximos 30 dias.
O rito é o mesmo de qualquer lote de massa falida; o que muda é o custo de regularizar e os documentos a conferir para este tipo de bem. A página de massa falida explica a lei, os riscos e a conta completa.
Em números, hoje
Por rito
- Falência / massa falida: 275
- Recuperação judicial: 7
- Insolvência civil: 2
Por estado
- PR: 220
- SP: 32
- RS: 10
- MG: 7
- GO: 5
Por tipo
- Imóvel rural: 284
Leiloeiros com mais lotes
Lotes sem desfecho apurado ficam fora da taxa e do valor pago. Números do acervo da Hasta, atualizados a cada 30 minutos, recorte Imóvel rural.
O que é leilão de massa falida
Leilão de massa falida é a venda dos bens de uma empresa cuja falência foi decretada. Quem vende não é o dono: é o administrador judicial, nomeado pelo juiz, com a missão de transformar o patrimônio em dinheiro e pagar os credores na ordem que a lei fixa. O comprador adquire o bem em juízo, com carta de arrematação, como em qualquer venda judicial.
A página reúne quatro situações parecidas, mas com regras diferentes:
Falência
A empresa quebrou. O juiz decretou a falência, o administrador judicial arrecadou os bens e vai vendê-los pela Lei 11.101/2005. É o caso mais comum nesta página e o que tem a proteção mais forte para quem compra: o bem sai livre de ônus e sem sucessão nas dívidas da falida.
Recuperação judicial
A empresa ainda funciona e tenta se reerguer. Ela mesma vende bens para gerar caixa, com previsão no plano de recuperação ou com autorização do juiz. O regime é diferente e tem um risco próprio: a recuperação pode virar falência no meio do caminho. Há uma página só para imóveis de recuperação judicial.
Liquidação extrajudicial
Vale para bancos, consórcios, cooperativas de crédito e seguradoras. Não passa pelo juiz da falência: o Banco Central nomeia um liquidante, que vende os bens pela Lei 6.024/1974 (seguradoras seguem o Decreto-Lei 73/1966, com a Lei 6.024 subsidiária, sob a Susep). Os imóveis costumam ser agências, sedes e bens recebidos em pagamento de dívida.
Insolvência civil
É a "falência" da pessoa física ou da sociedade que não é empresária. Segue os arts. 748 a 786-A do Código de Processo Civil de 1973, mantidos em vigor pelo art. 1.052 do CPC de 2015. É rara e o rito se parece com a execução comum.
Por que o desconto costuma ser maior
Num leilão comum, o devedor tem interesse em que o imóvel saia caro, porque o excedente é dele. Na falência o devedor não tem interesse no excedente: o produto vai para o concurso de credores, a lei manda vender em até 180 dias da arrecadação e a venda acontece "independentemente de a conjuntura do mercado ser favorável ou desfavorável" (art. 142, §2º-A). O resultado é que os pisos caem rápido e a terceira chamada aceita qualquer valor. A contrapartida é um conjunto de riscos que não existe em outros leilões, tratado mais abaixo.
Riscos que só existem aqui
Os riscos comuns a todo leilão (ocupação, débitos, estado do imóvel) valem aqui. Mas a falência cria riscos que não existem nos outros ritos, e é neles que o comprador de primeira viagem tropeça. Cada um vem com o artigo e com a forma de checar antes do lance.
Pedido de restituição (art. 85)
Um terceiro pode pedir de volta um bem que estava em poder da falida mas não era dela: imóvel com alienação fiduciária, bem arrendado, bem de sócio arrecadado por engano. Se o pedido for julgado procedente depois do leilão, a regra é a restituição em dinheiro ao terceiro (art. 86, I); mas, havendo vício na venda, a arrematação pode ser discutida, e o arrematante fica meses sem o bem e sem o dinheiro. Como checar: procure no processo os incidentes de restituição sobre o lote e pergunte por escrito ao administrador judicial. Texto do art. 85.
Bem com alienação fiduciária não é da massa
Imóvel dado em garantia fiduciária a um banco pertence ao banco até a quitação. Na falência, o credor fiduciário o retira pelo pedido de restituição (art. 85); na recuperação judicial, o crédito fica fora dos efeitos do processo (art. 49, §3º). O imóvel pode aparecer num edital por engano, ou o lote pode ser só o direito da falida sobre ele, caso em que você arremata um direito, não o imóvel. Como checar: matrícula atualizada; registro de alienação fiduciária sem baixa é sinal de parar.
Passivo ambiental acompanha o imóvel
Na falência, a não sucessão do art. 141 alcança as obrigações da empresa; para a contaminação do próprio imóvel, a Súmula 623 do STJ trata a obrigação de reparar como propter rem, que acompanha o bem. Na recuperação judicial, o art. 60, parágrafo único, e o art. 66, §3º, afastam a sucessão "de qualquer natureza, inclusive ambiental", e a relação entre esses dispositivos e a Súmula 623 ainda não está pacificada: trate o passivo ambiental como risco seu em qualquer dos dois ritos. Como checar: histórico de uso do imóvel, licenças ambientais no processo, laudo de passivo quando a atividade era química, metalúrgica, de combustíveis ou de curtume.
Ocupação da sede
Sede de empresa falida costuma estar ocupada por ex-funcionários que ficaram como depositários, por antigo sócio ou por invasores. O arrematante paga a desocupação e espera o mandado. Como checar: visita e pergunta ao leiloeiro sobre quem está no imóvel e a que título.
Lote com máquinas e estoque
O que ficou dentro do galpão pode ser outro lote, pode ser da massa ou pode ser de terceiro (bem financiado, arrendado, em consignação). Guardar e devolver equipamento alheio é custo seu. Como checar: descrição exata do lote no edital e auto de arrecadação.
Unidades de incorporadora falida
Apartamento em prédio de construtora falida pode ter promitente comprador com contrato registrado, que tem preferência e pode exigir a unidade. Quando a incorporação tem patrimônio de afetação, terreno e unidades ficam fora da massa (art. 119, IX). Como checar: matrícula da unidade e do terreno, registro da incorporação e lista de compradores no processo.
IPTU e condomínio anteriores à falência
O art. 141, II, afasta a sucessão nas dívidas do devedor, inclusive tributárias. Para débitos que acompanham o imóvel, há decisões nos dois sentidos: parte dos tribunais os trata como crédito a habilitar na massa, parte entende que o arrematante responde por serem propter rem. O edital costuma dizer quem paga. Como checar: certidão de débitos da prefeitura, declaração do síndico e a cláusula do edital.
Recurso contra a decretação da falência
O falido pode recorrer da sentença que decretou a quebra. Se o tribunal a reformar, a massa deixa de existir e a venda ainda não concluída perde a base. Como checar: andamento do processo e dos agravos no tribunal.
Suspensão e juízo universal
O administrador judicial pode pedir a suspensão do leilão, e credores podem impugnar em 48 horas (art. 143). Além disso, o juízo da falência atrai as ações sobre bens do falido, ressalvadas as trabalhistas e as fiscais (art. 76), e os atos de constrição e venda passam pelo juízo falimentar: se o mesmo imóvel estiver penhorado em outra vara, a venda fora do juízo da falência pode ser ineficaz, e a penhora precisa ser tratada no juízo da falência. Como checar: matrícula com todas as penhoras e seus juízos, e confirmação de que o leilão é o do juízo da falência.
A conta completa
O lance é só a primeira linha. A conta de quem compra na falência tem oito itens, e três deles (desocupação, regularização e descontaminação) são os que mais surpreendem. Use a calculadora de custo do arremate para somar o seu caso.
Comissão do leiloeiro
Fixada pelo juiz no edital, em geral 5% sobre o valor da arrematação, paga pelo arrematante no ato. Não entra no preço e não gera ITBI.
ITBI
Imposto municipal, de 2% a 3% na maioria das cidades, pago antes do registro da carta. A base de cálculo é discutida: o STJ entende que a base é o valor da transação declarado (Tema 1.113) e, na arrematação judicial, o valor da arrematação, mas muitas prefeituras cobram pelo valor venal ou de referência. Como toda venda da massa é alienação judicial (art. 142, §8º), o entendimento se aplica. O guia de ITBI explica como contestar.
Registro e custas
Emolumentos do registro da carta de arrematação no cartório de imóveis, conforme a tabela do estado, mais custas de expedição da carta e eventuais certidões. Conte com algo entre 1% e 2% do valor.
Débitos que o edital atribuir ao arrematante
Pela regra, débitos anteriores do devedor ficam na massa (art. 141, II), e o art. 130, parágrafo único, do CTN sub-roga o tributo no preço da hasta pública. IPTU e condomínio em aberto são a zona cinzenta: se o edital os atribuir ao arrematante, entram na conta; se não disser nada, há risco de cobrança e vale provisionar.
Desocupação
Custas do pedido de imissão, oficial de justiça, mudança e guarda de bens do ocupante, e às vezes um acordo de saída, que costuma sair mais barato que meses de espera. Imóvel ocupado por ex-funcionários ou por antigo sócio é o caso típico.
Regularização
Galpões e sedes construídos aos poucos raramente têm habite-se de tudo. Regularizar envolve projeto, taxas da prefeitura e, às vezes, demolição de acréscimos. Terreno pode exigir desmembramento ou retificação de área.
Descontaminação e passivo ambiental
Em planta química, metalúrgica, de combustíveis ou curtume, o custo de investigação e remediação do solo pode superar o valor do imóvel. Na falência a obrigação acompanha o imóvel (Súmula 623 do STJ); na recuperação judicial o art. 60, parágrafo único, afasta a sucessão ambiental, sem que a relação com a Súmula esteja pacificada. Nos dois casos, provisione.
Imposto na revenda
Quem compra para revender paga imposto de renda sobre o ganho de capital, com alíquota progressiva de 15% a 22,5% para pessoa física. O custo de aquisição inclui comissão, ITBI, registro e reformas documentadas, o que reduz o ganho tributável. O livro gratuito da Hasta tem um capítulo sobre o imposto da revenda.
Receba os novos lotes de massa falida no WhatsApp
Quando um imóvel de falência, recuperação judicial ou liquidação entrar no acervo, você recebe o aviso no WhatsApp, por e-mail e no sino do site. Recurso do plano PRO; você ajusta ou desliga no seu painel.